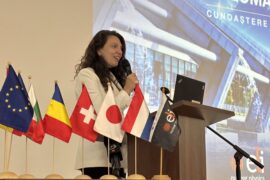
Am participat, în calitate de Speaker, la prima ediție a KPMG Energy Executive Dialogues – „Energy 2030: Portfolios in Transition”, organizată de KPMG în România.
În cadrul Dialogului Executiv II – „Unde se vor crea noile surse de valoare?”, am discutat despre transformările din sectorul energetic, direcțiile de investiții și modelele de business care pot susține următoarea etapă de dezvoltare a industriei.
Avem nevoie, în primul rând, de o strategie pe termen lung pentru sectorul energetic, care să arate clar direcția în care vrem să mergem. Statul trebuie să își stabilească rolul și să îl păstreze acolo unde este necesar – de exemplu, prin continuarea controlului în segmentul nuclear – în timp ce, în celelalte zone, este important să lăsăm piața să funcționeze.
Strategia trebuie să fie fundamentată pe studii și date concrete, iar Transelectrica să spună clar de ce are nevoie sistemul. Altfel, riscăm o „hemoragie” de proiecte care nu răspund neapărat nevoilor reale ale sistemului și care pot ajunge chiar să creeze blocaje în rețea.
La fel de important este ca proiectele de investiții să aibă sens din perspectiva raportului cost-beneficiu. Investitorul se uită la randamentul investiției și, în funcție de acesta, decide dacă vine să investească în România.
În ceea ce privește infrastructura, nu totul se rezolvă prin înlocuirea sau construirea de echipamente noi. Există soluții digitale care pot permite utilizarea mai eficientă a rețelelor existente, fără investiții masive în înlocuirea echipamentelor.
Un alt element esențial este flexibilitatea. Sistemul energetic are nevoie de flexibilitate, nu neapărat doar de energie în bandă. Flexibilitatea poate fi oferită inclusiv de consumatori, dar pentru ca acest lucru să se întâmple este nevoie de stimulente reale și de un preț corect pentru serviciile pe care aceștia le pot furniza sistemului.
În același timp, există încă bariere care încetinesc proiectele de investiții. Printre acestea se numără modul și durata de obținere a avizelor de la autoritățile statului, dincolo de procesul de racordare, dar și accesul la echipamente, în condițiile în care proiectele din România concurează cu proiecte din alte state, iar termenele de livrare pot fi foarte mari. Nu în ultimul rând, riscul de reglementare se regăsește direct în prețul unui proiect. Atunci când regulile se schimbă „în timpul jocului”, costul proiectului crește, iar acest lucru poate afecta decizia investitorului.
În final, nu este suficient să identificăm soluția potrivită. Trebuie să avem și capacitatea de a o implementa la timp.
Mulțumesc KPMG în România pentru invitație și pentru oportunitatea de a contribui la acest dialog despre viitorul sectorului energetic.